

Principais pontos
A Gestão Financeira ajuda a transformar números dispersos em decisões mais claras. Com alguns hábitos consistentes, qualquer negócio pode ganhar previsibilidade e reduzir surpresas.
- Separar as finanças pessoais das empresariais evita confusão.
- Registrar entradas, saídas e compromissos revela a realidade do caixa.
- Faturamento, lucro e saldo disponível representam coisas diferentes.
- Indicadores simples apoiam decisões sobre preços, custos e investimentos.
- Educação financeira fortalece a autonomia de quem administra o negócio.
Por que a Gestão Financeira é importante para qualquer negócio
A Gestão Financeira não depende do tamanho da empresa nem do setor em que ela atua. Ela organiza informações sobre dinheiro, compromissos e resultados para que o responsável pelo negócio enxergue o que está acontecendo. Além disso, cria uma base mais segura para escolhas cotidianas.
Como ela apoia empresas de diferentes tamanhos e segmentos
Uma loja, um escritório, um serviço autônomo ou uma empresa em expansão lidam com entradas e despesas. O que muda é a complexidade da operação, não a necessidade de acompanhar os recursos. Por isso, o controle pode começar com uma planilha simples e evoluir conforme surgem mais contas, pessoas e processos.
A organização também ajuda quem trabalha sozinho. Ao conhecer os próprios números, o empreendedor consegue distinguir uma venda pontual de uma receita recorrente e perceber quais atividades sustentam melhor a operação.
A relação entre organização financeira e tomada de decisões
Decidir com base apenas na percepção pode levar a compromissos que o caixa não suporta. Já um registro atualizado permite comparar alternativas, estimar consequências e escolher o momento mais adequado para agir. Dados bem organizados reduzem a ansiedade de quem precisa decidir.
Esse cuidado vale para compras, contratações, descontos e mudanças de preço. Para quem deseja aprofundar a formação, uma graduação em Gestão Financeira aborda análise, organização e planejamento das finanças de empresas de diferentes portes.
O impacto do controle financeiro na sustentabilidade do negócio
Sustentabilidade financeira significa manter a operação funcionando sem depender de improvisos constantes. Um controle regular revela desperdícios, antecipa meses difíceis e ajuda a formar recursos para períodos de menor movimento. Assim, o crescimento deixa de depender apenas de entusiasmo ou de uma boa fase de vendas.
O tema também se relaciona a iniciativas com objetivos sociais e comunitários. Organizações como a Altrumera Brasil apresentam ações em áreas como sustentabilidade urbana, inclusão digital e fortalecimento comunitário; em qualquer iniciativa, clareza sobre recursos favorece a continuidade do trabalho.
Os fundamentos para organizar as finanças
Organizar as finanças começa por enxergar o dinheiro como parte de um sistema. Cada recebimento, pagamento e compromisso precisa encontrar um lugar no registro. O objetivo não é criar burocracia, mas construir uma visão que ajude a agir com mais tranquilidade.
Separação entre dinheiro pessoal e dinheiro do negócio
Misturar recursos pessoais e empresariais dificulta saber se a atividade realmente gera resultado. Defina contas, cartões ou registros separados e estabeleça uma retirada compatível com a realidade da empresa. Mesmo em operações pequenas, essa fronteira evita que uma despesa doméstica pareça um custo do negócio.
Essa separação também melhora a conversa com contadores, sócios e colaboradores. Quando cada gasto tem uma origem clara, fica mais fácil revisar escolhas e planejar os próximos meses.
Registro de receitas, despesas e compromissos
Anote as receitas quando elas forem previstas e confirme o recebimento quando o dinheiro entrar. Faça o mesmo com despesas já pagas e contas futuras, incluindo impostos, fornecedores, salários e parcelas. Dessa forma, o registro mostra tanto o passado quanto as obrigações que ainda pressionarão o caixa.
Uma ferramenta de aprendizagem pode ajudar a desenvolver esse hábito. O curso de Gestão Financeira reúne conteúdos sobre organização pessoal e empresarial, fluxo de caixa, registros, planejamento, custos e formação de preços, conforme a descrição da página indicada.
Planejamento do orçamento conforme a realidade da empresa
Um orçamento útil nasce de dados possíveis, não de desejos. Observe os meses anteriores, identifique receitas sazonais e projete despesas que já estão contratadas. Depois, revise a previsão sempre que uma informação relevante mudar.
O orçamento não precisa acertar cada centavo. Ele precisa mostrar cenários plausíveis e indicar quando será necessário conter gastos, negociar prazos ou preservar caixa.
Definição de prioridades para evitar desperdícios
Quando os recursos são limitados, toda despesa deve ser relacionada a uma necessidade concreta. Uma sequência simples ajuda a ordenar o que merece atenção primeiro:
- manter compromissos essenciais da operação;
- proteger o atendimento e a entrega ao cliente;
- eliminar gastos recorrentes sem utilidade clara;
- negociar compras e prazos quando houver margem;
- reservar recursos para imprevistos previsíveis.
Depois dessa triagem, reavalie o que ficou para mais tarde. Priorizar não significa interromper todo investimento, mas escolher com consciência o que pode esperar e o que sustenta o funcionamento do negócio.
Como acompanhar o fluxo de caixa
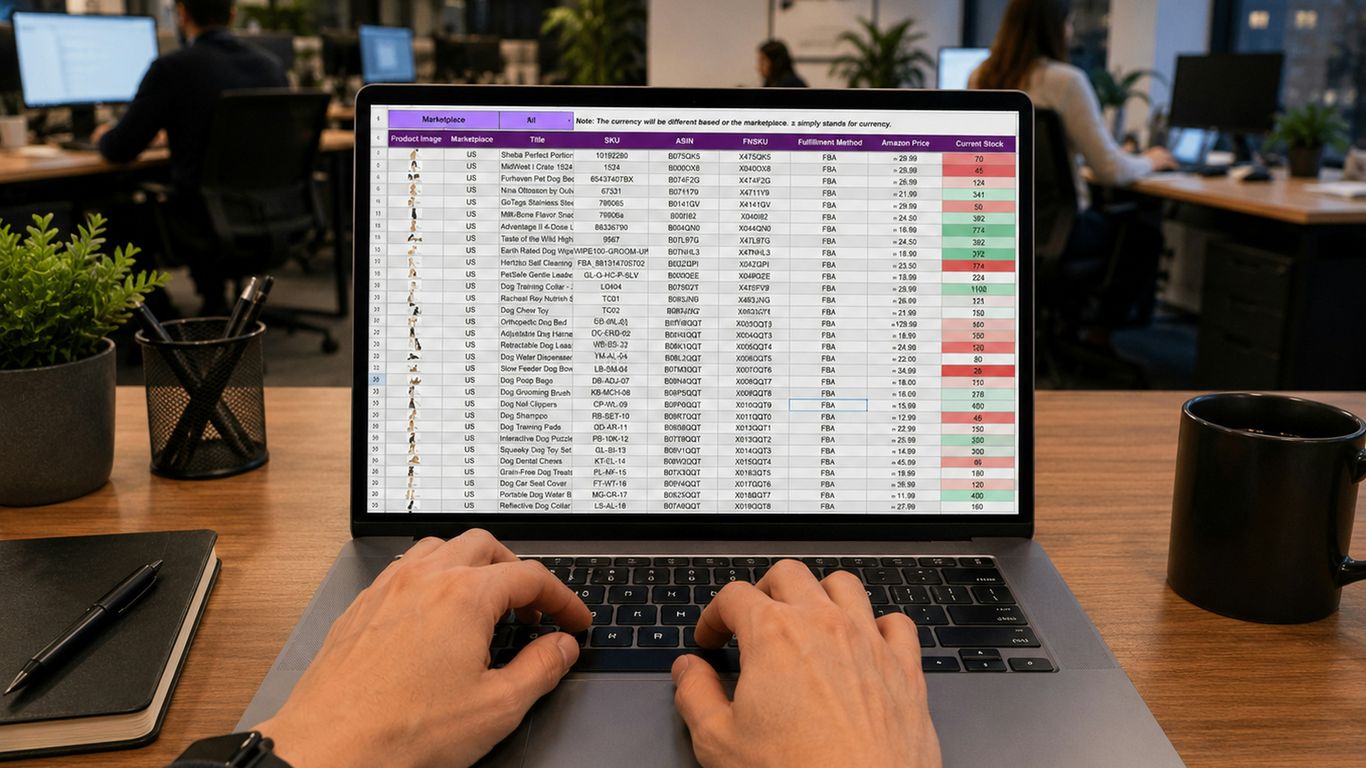
O fluxo de caixa mostra o caminho do dinheiro ao longo do tempo. Ele permite observar quando os recursos entram, quando saem e qual saldo permanece disponível. Com essa leitura, a empresa se prepara melhor para semanas tranquilas ou apertadas.
Diferença entre entradas, saídas e saldo disponível
Entradas são valores recebidos ou esperados; saídas são pagamentos realizados ou programados. O saldo disponível corresponde ao que pode ser usado naquele momento, depois de considerar compromissos já assumidos. Portanto, uma venda registrada não significa necessariamente dinheiro disponível hoje.
Atualize o fluxo em uma frequência adequada ao movimento da empresa. Operações com muitas transações podem precisar de acompanhamento diário, enquanto negócios mais estáveis talvez funcionem bem com revisões semanais.
Previsão de períodos com maior ou menor movimento
Alguns negócios vendem mais em determinados meses, enquanto outros enfrentam intervalos longos entre uma entrega e outra. Reúna o histórico, marque datas de pagamentos e estime recebimentos com prudência. A previsão não elimina a incerteza, mas mostra onde ela pode causar maior impacto.
Para complementar o estudo, informações sobre formação profissional podem ajudar quem busca compreender opções educacionais, cursos rápidos com certificado e caminhos de desenvolvimento. A aprendizagem, nesse caso, acompanha a necessidade prática de interpretar melhor os números.
Cuidados para não confundir faturamento com lucro
Faturamento é o total vendido em determinado período. Lucro é o que resta depois de descontar custos, despesas e demais obrigações; por isso, uma empresa pode vender bastante e ainda terminar o mês sem resultado positivo. O prazo de recebimento também importa: uma venda a prazo aumenta o faturamento, mas não necessariamente o caixa imediato.
Separe os indicadores e analise cada um com sua finalidade. Essa distinção evita comemorar uma receita que ainda não cobriu os custos envolvidos na operação.
Ajustes necessários quando o caixa fica desequilibrado
Quando as saídas superam as entradas, o primeiro passo é identificar a causa. Pode haver atraso de clientes, estoque excessivo, custos que cresceram ou compromissos concentrados no mesmo período. Em seguida, avalie medidas proporcionais, como renegociar prazos, reduzir gastos não essenciais e revisar condições de pagamento.
Uma decisão apressada pode apenas transferir o problema para o mês seguinte. O melhor ajuste combina uma ação imediata com uma mudança que evite a repetição do desequilíbrio.
Como usar informações financeiras para decidir melhor
Números não substituem o conhecimento do mercado, mas tornam o raciocínio mais concreto. Ao comparar custos, preços e possibilidades, o gestor consegue testar uma decisão antes de comprometer recursos. Essa prática favorece escolhas menores e frequentes, em vez de grandes correções tardias.
Avaliação de custos fixos e variáveis
Custos fixos tendem a permanecer mesmo quando as vendas oscilam, enquanto custos variáveis acompanham o volume produzido ou vendido. Essa separação mostra quanto a empresa precisa gerar para manter a operação e quanto cada venda acrescenta aos gastos. Também ajuda a reconhecer quais despesas podem ser ajustadas com rapidez.
Um material sobre estrutura de custos operacionais explora a diferença entre custos fixos e variáveis e sua relação com margens em um contexto empresarial específico. Use esse tipo de referência para ampliar o raciocínio, sem copiar conclusões para realidades diferentes.
Formação de preços sem comprometer a margem
O preço precisa considerar custos diretos, despesas da operação, impostos, prazo de recebimento e margem desejada. Observe também o valor percebido pelo cliente e os preços praticados no mercado, mas não use a concorrência como único critério. Vender muito com margem insuficiente pode aumentar o trabalho sem fortalecer o caixa.
Faça simulações para descobrir como descontos, parcelamentos e alterações de volume afetam o resultado. Assim, uma negociação deixa de ser um palpite e passa a ter limites claros.
Análise de investimentos e novas oportunidades
Antes de investir, descreva o objetivo, o valor necessário, o prazo de retorno esperado e os riscos envolvidos. Depois, compare esse uso do dinheiro com alternativas mais simples, como reforçar o caixa ou quitar uma obrigação cara. Uma oportunidade só faz sentido quando combina com a capacidade financeira do negócio.
Para acompanhar tarefas e responsabilidades em momentos de mudança, um plano de continuidade das operações pode inspirar perguntas sobre cobertura, distribuição de trabalho e prevenção de interrupções. A análise financeira deve considerar também esse impacto operacional.
Identificação de riscos antes de assumir compromissos
Leia prazos, multas, reajustes e condições de saída antes de assinar. Simule atrasos de recebimento e aumentos de custos, pois o compromisso pode continuar existindo mesmo quando a receita cai. Se a decisão depender de uma única hipótese otimista, ela merece revisão.
Termos e responsabilidades também aparecem em documentos de serviços digitais. Uma página de termos de uso e responsabilidades, por exemplo, descreve regras sobre contas, pagamentos, créditos, reembolsos e uso de resultados; a lição geral é examinar as condições antes de assumir qualquer obrigação.
Práticas simples para aplicar no dia a dia
A disciplina financeira se constrói em pequenas repetições. Não é necessário começar com um sistema complexo: basta definir um método, registrar as movimentações e reservar um horário para analisar o que mudou. Com o tempo, a rotina reduz o esforço e melhora a qualidade das decisões.
Criação de uma rotina de acompanhamento financeiro
Escolha um dia e um horário fixos para conferir contas, recebimentos e pagamentos. Na revisão, compare o que foi planejado com o que realmente ocorreu e anote as diferenças relevantes. Se possível, mantenha comprovantes e documentos no mesmo local para evitar retrabalho.
Uma rotina curta, feita com regularidade, costuma ser mais útil do que uma grande revisão ocasional. Quando a informação chega tarde, a margem para corrigir o problema diminui.
Uso de categorias para facilitar a leitura dos dados
Crie categorias que façam sentido para o negócio, como vendas, fornecedores, pessoal, impostos, transporte e ferramentas. Evite criar tantas subdivisões que o registro fique cansativo. O melhor nível de detalhe é aquele que permite comparar períodos e encontrar causas.
Revise as categorias após alguns meses. Se uma delas acumular despesas muito diferentes, talvez seja hora de dividi-la; se outra quase nunca aparecer, pode ser simplificada.
Revisão periódica de metas e resultados
Metas financeiras devem indicar um período, um valor e uma forma de acompanhamento. Ao revisar os resultados, procure entender o motivo do desvio, não apenas classificá-lo como acerto ou erro. Uma queda de receita pode exigir ação comercial, enquanto um aumento de custo pode pedir renegociação ou mudança de processo.
Para quem trabalha com conteúdo de aprendizagem, um guia para criar vídeos de treinamento mostra como objetivos claros orientam a produção. A mesma lógica vale para as finanças: uma meta bem definida orienta a análise e evita reuniões vagas.
Adaptação do controle financeiro à complexidade do negócio
Uma atividade individual pode começar com poucas categorias e uma revisão semanal. Já uma empresa com equipe, estoque ou várias formas de recebimento talvez precise de responsabilidades distribuídas e conferências mais frequentes. Em ambos os casos, o método deve ser compreensível para quem alimenta e consulta os dados.
Se você pretende conhecer cursos livres, use essa formação para ampliar o repertório sem abandonar a prática. O conhecimento ganha valor quando se transforma em uma rotina que cabe na operação real.
Como transformar o controle financeiro em crescimento sustentável
Controlar as finanças não serve apenas para apagar incêndios. A partir de uma base confiável, o gestor pode acompanhar a evolução, preparar reservas e decidir quando crescer ou proteger a operação. O próximo passo é transformar registros em critérios de planejamento.
Indicadores que ajudam a acompanhar a evolução
Escolha poucos indicadores e acompanhe-os com frequência. Receita, margem, despesas, prazo médio de recebimento e saldo de caixa podem revelar movimentos importantes, desde que sejam comparados com períodos anteriores ou metas realistas.
O indicador certo depende da atividade. Mais números não significam necessariamente mais clareza; muitas vezes, uma pequena seleção bem interpretada orienta melhor a conversa.
Construção de uma reserva para imprevistos
A reserva funciona como uma proteção para quedas de receita, reparos e despesas inesperadas. Para construí-la, defina um valor possível, faça contribuições regulares e mantenha o recurso separado do dinheiro usado na operação cotidiana. Mesmo uma reserva inicial pequena já cria uma alternativa ao endividamento imediato.
Reavalie o tamanho necessário quando a empresa contratar pessoas, assumir novos contratos ou mudar seu volume de vendas. A proteção deve acompanhar a responsabilidade financeira do negócio.
Planejamento para períodos de expansão ou retração
Crescer também exige caixa para estoque, contratação, equipamentos e prazos de recebimento. Antes de expandir, projete o investimento e teste se a receita prevista cobre as novas despesas. Em uma retração, priorize a preservação da atividade, a comunicação transparente e a revisão de compromissos.
Planejar cenários não significa prever o futuro com precisão. Significa preparar respostas diferentes para situações que podem acontecer, mantendo mais opções abertas.
Educação financeira como parte da cultura do negócio
Quando mais pessoas entendem receitas, custos e prioridades, as decisões deixam de ficar concentradas em uma única pessoa. Explique os critérios, compartilhe metas adequadas e incentive perguntas. Essa cultura melhora o cuidado com recursos e aproxima a equipe dos objetivos da empresa.
A aprendizagem pode acontecer por leituras, conversas e cursos. O essencial é transformar conceitos em escolhas observáveis no cotidiano, com espaço para revisão e aperfeiçoamento.
Conclusão
Uma gestão financeira organizada começa com separações claras, registros confiáveis e revisões regulares. Ao avançar passo a passo, o negócio ganha condições de decidir melhor, atravessar períodos difíceis e crescer com mais responsabilidade. Se você quer desenvolver esse conhecimento, conheça os cursos livres e escolha uma formação que ajude a aplicar o aprendizado na sua realidade.
Perguntas frequentes
Gestão Financeira é necessária para pequenos negócios?
Sim. Mesmo uma operação pequena precisa acompanhar entradas, despesas, compromissos e retiradas para entender sua situação real e evitar misturas entre dinheiro pessoal e empresarial.
Qual é a diferença entre fluxo de caixa e lucro?
O fluxo de caixa acompanha o momento em que o dinheiro entra e sai. O lucro considera receitas e custos do período, ainda que alguns recebimentos ou pagamentos ocorram em datas diferentes.
Com que frequência devo acompanhar o caixa?
A frequência depende do volume de movimentações. Negócios com muitas transações podem revisar diariamente; operações mais estáveis podem começar com controles semanais e uma análise mensal mais ampla.
Como separar as finanças pessoais das empresariais?
Use contas ou registros distintos, documente as retiradas e estabeleça um valor compatível com a capacidade do negócio. Evite pagar despesas pessoais diretamente com o caixa da empresa.
O que fazer quando as despesas superam as receitas?
Identifique a causa, priorize os compromissos essenciais, revise gastos e avalie renegociações. Também projete os meses seguintes para impedir que uma medida imediata apenas adie o desequilíbrio.
Quais indicadores financeiros devo acompanhar?
Comece por receita, despesas, margem, saldo de caixa e prazos de recebimento. Depois, ajuste a seleção conforme o tipo de negócio e as decisões que você precisa tomar.
É possível melhorar o controle financeiro sem um sistema complexo?
Sim. Uma planilha ou caderno bem estruturado pode funcionar no início, desde que os registros sejam completos e revisados com regularidade. Conforme a operação cresce, o método pode evoluir.
0 comentários